Cách kiểm tra chất lượng dữ liệu
Mục lục
- Xác định thế nào là một báo cáo quản trị chính xác
- Bước 1: Xác định phạm vi và tiêu chuẩn kiểm tra
- Bước 2: Lập bản đồ luồng dữ liệu từ nguồn đến báo cáo
- Bước 3: Đối chiếu tổng số với nguồn độc lập
- Bước 4: Kiểm tra dữ liệu ở cấp bản ghi
- Bước 5: Kiểm tra công thức và quy tắc biến đổi
- Bước 6: Kiểm tra đúng kỳ và thời điểm khóa dữ liệu
- Bước 7: Phân tích biến động để phát hiện sai lệch khó thấy
- Bước 8: Kiểm tra mẫu chứng từ và xác nhận với chủ sở hữu dữ liệu
- Bước 9: Quản lý ngoại lệ và phê duyệt báo cáo
- Bộ chỉ số theo dõi chất lượng dữ liệu
- Checklist kiểm tra trước khi lập báo cáo quản trị
Kiểm tra chất lượng dữ liệu trước khi lập báo cáo quản trị bằng quy trình đối soát nguồn, kiểm tra tính đầy đủ, xác minh công thức, phân tích biến động và phê duyệt ngoại lệ.
Độ chính xác của báo cáo quản trị không chỉ phụ thuộc vào công thức tính. Một báo cáo có thể tính toán đúng nhưng vẫn đưa ra kết luận sai nếu dữ liệu bị thiếu, ghi nhận sai kỳ, trùng lặp, dùng sai định nghĩa chỉ tiêu hoặc không phản ánh đầy đủ các giao dịch phát sinh.
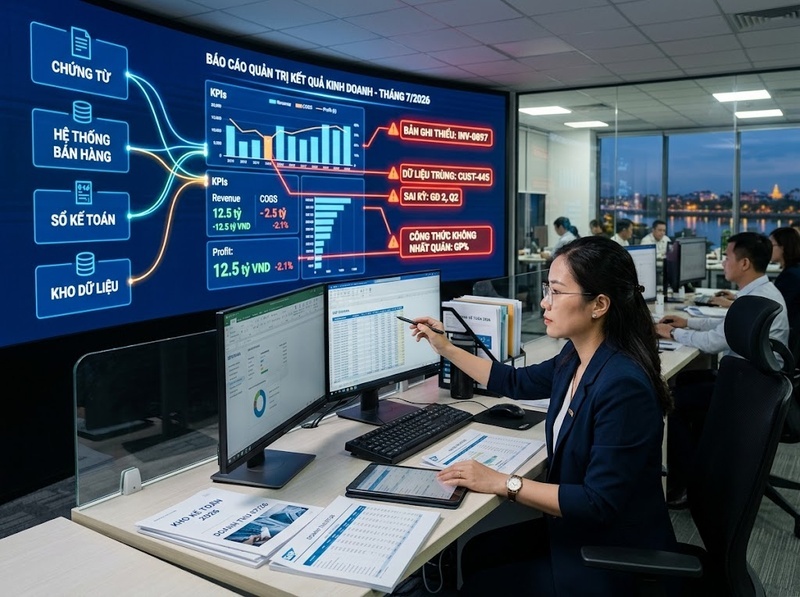
Vì vậy, kiểm tra chất lượng dữ liệu phải được thực hiện xuyên suốt từ nguồn phát sinh đến chỉ tiêu cuối cùng trên báo cáo. Mục tiêu không phải là chứng minh rằng “file không có lỗi”, mà là thu thập đủ bằng chứng để xác nhận rằng số liệu:
· Đúng với nghiệp vụ thực tế
· Đầy đủ trong phạm vi báo cáo
· Nhất quán giữa các hệ thống
· Được ghi nhận đúng kỳ
· Được tính theo đúng định nghĩa
· Có thể truy ngược về nguồn
· Được phê duyệt trước khi sử dụng
ISO/IEC 25012 xác định một mô hình chung để thiết lập yêu cầu, đo lường và đánh giá chất lượng dữ liệu có cấu trúc. Trong khi đó, bộ tiêu chuẩn ISO 8000 tiếp cận chất lượng dữ liệu như một hệ thống quản lý gồm quy trình, vai trò, trách nhiệm và bằng chứng thực hiện, thay vì chỉ là hoạt động sửa lỗi trên bảng tính.
Xác định thế nào là một báo cáo quản trị chính xác
Một báo cáo quản trị được xem là đủ tin cậy khi số liệu và cách diễn giải đều phản ánh đúng phạm vi mà báo cáo tuyên bố đo lường.
Có thể đánh giá độ chính xác qua bảy tiêu chí chính.
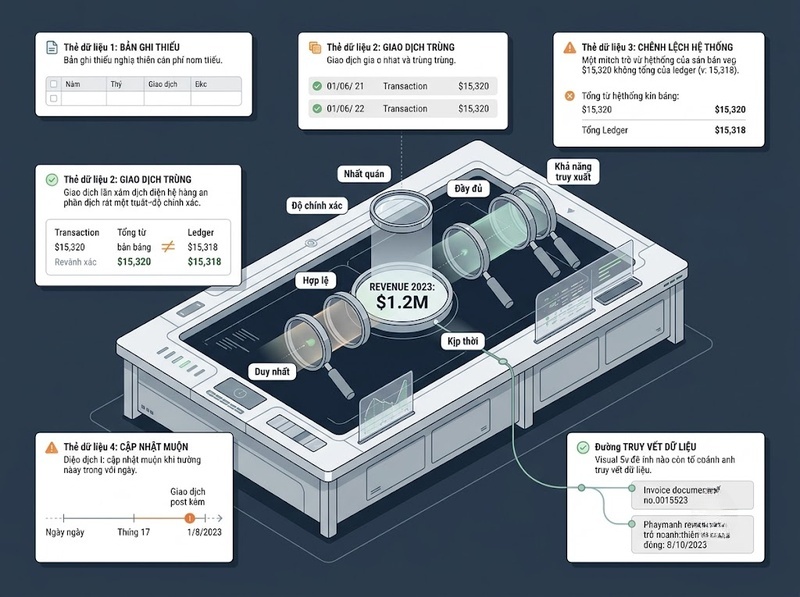
Tính chính xác
Giá trị trên báo cáo phải phù hợp với giao dịch, chứng từ hoặc sự kiện thực tế.
Ví dụ, doanh thu 12 tỷ đồng chỉ được xem là chính xác khi có thể đối chiếu với dữ liệu bán hàng, hóa đơn, bút toán kế toán và các khoản điều chỉnh liên quan. Việc công thức cộng cho ra 12 tỷ đồng không tự động chứng minh con số đó đúng.
Có thể theo dõi bằng tỷ lệ:
Tỷ lệ chính xác = Số bản ghi đúng ÷ Tổng số bản ghi được kiểm tra × 100%
Tính đầy đủ
Tất cả giao dịch thuộc phạm vi báo cáo phải được ghi nhận.
Một báo cáo có thể không chứa bản ghi sai nhưng vẫn thiếu dữ liệu từ một chi nhánh, một ngày bán hàng hoặc một hệ thống phụ. Khi đó, dữ liệu có vẻ “sạch” nhưng tổng số vẫn sai.
Có thể đo bằng:
Tỷ lệ đầy đủ = Số trường hoặc bản ghi có dữ liệu hợp lệ ÷ Tổng số trường hoặc bản ghi bắt buộc × 100%
Tính nhất quán
Cùng một chỉ tiêu phải có cùng giá trị hoặc cùng logic giải thích trên các hệ thống liên quan.
Nếu doanh thu trên hệ thống bán hàng là 10 tỷ đồng nhưng trên sổ cái là 9,7 tỷ đồng, phần chênh lệch 300 triệu đồng phải được xác định rõ là do thời điểm ghi nhận, hàng trả lại, thuế, tỷ giá, dữ liệu chưa đồng bộ hoặc lỗi xử lý.
Tính kịp thời
Dữ liệu phải được cập nhật đủ sớm để phục vụ kỳ báo cáo.
Dữ liệu chính xác tại thời điểm trích xuất nhưng thiếu các giao dịch nhập muộn vẫn có thể làm sai quyết định. Vì vậy, cần xác định rõ thời điểm khóa dữ liệu, thời gian đồng bộ và thời hạn xử lý chứng từ.
Tính hợp lệ
Dữ liệu phải tuân thủ định dạng, miền giá trị và quy tắc nghiệp vụ.
Ví dụ:
· Ngày giao hàng không được trước ngày đặt hàng nếu quy trình không cho phép
· Số lượng không được âm trừ trường hợp hoàn trả
· Mã khách hàng phải tồn tại trong danh mục khách hàng
· Trung tâm chi phí phải còn hiệu lực trong kỳ báo cáo
Tính duy nhất
Một giao dịch không được ghi nhận nhiều lần ngoài chủ đích nghiệp vụ.
Kiểm tra trùng lặp không nên chỉ dựa vào một cột mã. Cần kết hợp các trường như số chứng từ, khách hàng, ngày giao dịch, số tiền, sản phẩm và đơn vị phát sinh.
Khả năng truy xuất
Mỗi số liệu trọng yếu phải truy ngược được từ báo cáo tổng hợp đến dữ liệu chi tiết và nguồn phát sinh.
Nếu không thể giải thích một chỉ tiêu được lấy từ đâu, qua những bước biến đổi nào và ai đã phê duyệt điều chỉnh, mức độ tin cậy của báo cáo sẽ thấp dù con số hiện tại chưa phát hiện sai lệch.
Bước 1: Xác định phạm vi và tiêu chuẩn kiểm tra
Trước khi kiểm tra dữ liệu, cần thống nhất chính xác báo cáo đang đo lường điều gì.
Mỗi chỉ tiêu trọng yếu nên có một hồ sơ định nghĩa gồm:
· Tên chỉ tiêu
· Mục đích sử dụng
· Công thức tính
· Nguồn dữ liệu
· Phạm vi đơn vị
· Khoảng thời gian
· Thời điểm ghi nhận
· Quy tắc loại trừ
· Người sở hữu dữ liệu
· Người phê duyệt
· Ngưỡng sai lệch được chấp nhận
Ví dụ, “doanh thu thuần” có thể được hiểu khác nhau giữa bộ phận kinh doanh và tài chính. Bộ phận kinh doanh có thể tính theo đơn hàng xác nhận, trong khi tài chính tính theo doanh thu đã đủ điều kiện ghi nhận và đã trừ giảm giá, hàng trả lại.
Nếu không thống nhất định nghĩa trước, việc đối chiếu hai con số sẽ tạo ra nhiều “sai lệch giả”: số liệu khác nhau nhưng mỗi bên đang đo một đối tượng khác nhau.
Ngưỡng kiểm soát cũng phải được xác lập theo mức độ trọng yếu và rủi ro. Không có một tỷ lệ chính xác chung áp dụng cho mọi báo cáo. Chỉ tiêu phục vụ thanh khoản, lợi nhuận hoặc tuân thủ thường cần ngưỡng chặt hơn chỉ tiêu dùng để theo dõi xu hướng nội bộ.
Một bộ ngưỡng minh họa có thể gồm:
· Chỉ tiêu tài chính trọng yếu: Chênh lệch chưa giải thích phải bằng 0
· Tổng số bản ghi: Khớp 100% với dữ liệu nguồn trong phạm vi đã xác định
· Trường bắt buộc: Hoàn thiện 100%
· Bản ghi trùng: 0 bản ghi chưa được xử lý
· Dữ liệu cập nhật muộn: Không vượt quá thời hạn khóa sổ nội bộ
· Ngoại lệ nghiệp vụ: 100% có người xử lý và trạng thái phê duyệt
Đây là ngưỡng quản trị nội bộ minh họa, không phải benchmark bắt buộc cho mọi doanh nghiệp. Doanh nghiệp phải điều chỉnh theo mục đích báo cáo, khả năng của hệ thống và mức độ ảnh hưởng nếu dữ liệu sai.
Bước 2: Lập bản đồ luồng dữ liệu từ nguồn đến báo cáo
Muốn kiểm tra đúng, phải biết dữ liệu đã đi qua những đâu.
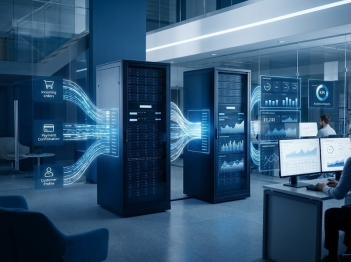
Một chỉ tiêu trên báo cáo quản trị thường trải qua chuỗi:
Giao dịch phát sinh → Hệ thống nguồn → Tích hợp dữ liệu → Kho dữ liệu → Bảng trung gian → Công thức tổng hợp → Báo cáo
Tại mỗi điểm chuyển tiếp đều có thể xuất hiện lỗi:
· Dữ liệu không được truyền sang hệ thống tiếp theo
· Một lô dữ liệu được tải hai lần
· Mã đơn vị bị ánh xạ sai
· Trường dữ liệu bị đổi định dạng
· Công thức chuyển đổi không xử lý giá trị rỗng
· Bản ghi bị loại do điều kiện lọc
· Dữ liệu nguồn thay đổi sau khi báo cáo đã trích xuất
· Người dùng sửa trực tiếp số liệu trên file báo cáo
Bản đồ luồng dữ liệu cần thể hiện tối thiểu:
· Hệ thống tạo dữ liệu
· Bảng hoặc tệp nguồn
· Điều kiện trích xuất
· Quy tắc chuyển đổi
· Bảng trung gian
· Điểm điều chỉnh thủ công
· Đầu ra cuối cùng
· Người chịu trách nhiệm tại mỗi bước
Khả năng truy xuất nguồn gốc giúp phân biệt lỗi nghiệp vụ với lỗi xử lý dữ liệu. Nếu doanh thu sai từ hệ thống bán hàng, cần xử lý tại quy trình nhập liệu. Nếu dữ liệu nguồn đúng nhưng báo cáo sai, cần kiểm tra bước tích hợp, ánh xạ hoặc tổng hợp.
ISO 8000-61 mô tả các quy trình quản lý chất lượng dữ liệu có thể dùng làm tham chiếu để đánh giá và cải thiện hoạt động quản lý dữ liệu. ISO 8000-150 nhấn mạnh việc xác định vai trò, trách nhiệm và bằng chứng triển khai, cho thấy kiểm soát chất lượng không thể chỉ giao chung cho “bộ phận làm báo cáo”.
Bước 3: Đối chiếu tổng số với nguồn độc lập
Đối chiếu là kiểm tra xem hai nguồn dữ liệu đáng lẽ phản ánh cùng một đối tượng có khớp nhau hay không.
Các cặp đối chiếu thường gặp gồm:
· Báo cáo bán hàng với hệ thống hóa đơn
· Báo cáo doanh thu với sổ cái
· Báo cáo tồn kho với sổ kho
· Báo cáo công nợ với sổ chi tiết khách hàng
· Báo cáo tiền mặt với sao kê ngân hàng
· Báo cáo nhân sự với hệ thống chấm công và bảng lương
· Báo cáo mua hàng với đơn mua, phiếu nhập và hóa đơn nhà cung cấp
Không nên chỉ so sánh tổng cuối cùng. Hai tổng số có thể bằng nhau do các sai lệch bù trừ.
Ví dụ:
· Chi nhánh A bị ghi thừa 200 triệu đồng
· Chi nhánh B bị ghi thiếu 200 triệu đồng
· Tổng toàn công ty vẫn khớp
Vì vậy, đối chiếu nên được thực hiện theo nhiều cấp:
1. Tổng toàn báo cáo
2. Đơn vị hoặc chi nhánh
3. Nhóm sản phẩm hoặc khách hàng
4. Khoảng thời gian
5. Loại giao dịch
6. Chứng từ chi tiết đối với khoản chênh lệch
Mỗi bảng đối chiếu cần thể hiện:
Chênh lệch = Giá trị trên báo cáo − Giá trị từ nguồn đối chiếu
Sau đó phân loại chênh lệch thành:
· Chênh lệch thời điểm
· Chênh lệch phạm vi
· Chênh lệch định nghĩa
· Chênh lệch tỷ giá
· Chênh lệch làm tròn
· Lỗi dữ liệu
· Lỗi công thức
· Điều chỉnh được phê duyệt
· Chưa xác định nguyên nhân
Chỉ tiêu không nên được phê duyệt khi còn chênh lệch trọng yếu chưa giải thích.
Bước 4: Kiểm tra dữ liệu ở cấp bản ghi
Đối chiếu tổng số giúp phát hiện báo cáo có lệch hay không, nhưng chưa chỉ ra đầy đủ dữ liệu sai ở đâu. Vì vậy, cần kiểm tra ở cấp bản ghi.
Kiểm tra giá trị thiếu
Xác định các trường bắt buộc nhưng đang để trống, có giá trị mặc định không hợp lý hoặc chứa ký hiệu thay cho dữ liệu thật.
Cần đặc biệt chú ý các trường:
· Mã giao dịch
· Ngày phát sinh
· Mã khách hàng
· Mã sản phẩm
· Đơn vị kinh doanh
· Trung tâm chi phí
· Số lượng
· Đơn giá
· Thành tiền
· Trạng thái giao dịch
Kiểm tra trùng lặp
Tìm các bản ghi có cùng khóa duy nhất hoặc có tổ hợp thông tin gần giống nhau.
Không phải mọi bản ghi giống nhau đều là lỗi. Hai giao dịch có cùng khách hàng, sản phẩm và số tiền vẫn có thể hợp lệ. Vì vậy, bản ghi nghi trùng phải được đối chiếu với chứng từ hoặc mã giao dịch gốc trước khi xóa.
Kiểm tra miền giá trị
Thiết lập danh sách giá trị được phép cho từng trường.
Ví dụ:
· Mã chi nhánh phải thuộc danh mục đang hoạt động
· Loại tiền tệ phải thuộc danh sách được chấp nhận
· Trạng thái đơn hàng phải thuộc luồng trạng thái đã định nghĩa
· Thuế suất phải phù hợp với loại hàng hóa hoặc nghiệp vụ
Kiểm tra quan hệ logic
Một trường có thể hợp lệ khi đứng riêng nhưng trở nên vô lý khi so với trường khác.
Các quy tắc có thể gồm:
· Ngày thanh toán không được trước ngày lập hóa đơn, trừ trường hợp trả trước
· Thành tiền phải bằng số lượng nhân đơn giá sau điều chỉnh
· Giao dịch đã hủy không được tính vào doanh thu
· Hàng trả lại phải liên kết với giao dịch bán ban đầu
· Nhân viên đã nghỉ việc không được phát sinh ngày công sau ngày nghỉ
Kiểm tra ngoại lệ thống kê
Dùng phân tích phân phối và biến động để tìm bản ghi khác thường:
· Giá trị cao hoặc thấp bất thường
· Số lượng giao dịch tăng đột biến
· Tỷ lệ chiết khấu vượt mức thông thường
· Giao dịch phát sinh ngoài giờ
· Số tiền tròn lặp lại nhiều lần
· Một người dùng tạo quá nhiều điều chỉnh
· Nhiều giao dịch nằm ngay dưới ngưỡng phê duyệt
Ngoại lệ thống kê là tín hiệu cần xác minh, không phải bằng chứng tự động rằng dữ liệu sai. Một đơn hàng lớn bất thường vẫn có thể hoàn toàn hợp lệ.
Bước 5: Kiểm tra công thức và quy tắc biến đổi
Dữ liệu nguồn đúng không đảm bảo báo cáo đúng nếu công thức xử lý sai.
Các thành phần cần kiểm tra gồm:
· Công thức cộng, trừ, nhân, chia
· Điều kiện lọc
· Hàm tra cứu
· Quy tắc nối bảng
· Quy tắc phân bổ
· Chuyển đổi tỷ giá
· Quy tắc làm tròn
· Xử lý dữ liệu rỗng
· Xử lý giao dịch hủy hoặc hoàn trả
· Logic lũy kế
· Logic so sánh cùng kỳ
Một phương pháp hiệu quả là tính lại độc lập một số chỉ tiêu bằng công thức đơn giản hơn hoặc bằng công cụ khác. Nếu báo cáo được tạo bằng hệ thống BI, có thể trích dữ liệu mẫu và tính lại trên bảng tính. Nếu báo cáo được lập trên bảng tính, có thể đối chiếu bằng truy vấn trực tiếp từ cơ sở dữ liệu.
Đối với các bảng nối dữ liệu, cần kiểm tra:
· Số bản ghi trước và sau khi nối
· Khóa nối có duy nhất hay không
· Bản ghi không tìm thấy khóa tương ứng
· Quan hệ một-một, một-nhiều hay nhiều-nhiều
· Khả năng một bản ghi bị nhân lên sau khi nối
Ví dụ, bảng giao dịch có 10.000 dòng nhưng sau khi nối với danh mục sản phẩm tăng thành 10.350 dòng. Đây là dấu hiệu danh mục có mã trùng hoặc điều kiện nối không duy nhất. Nếu không phát hiện, tổng doanh thu có thể bị nhân đôi ở một số sản phẩm.
Bước 6: Kiểm tra đúng kỳ và thời điểm khóa dữ liệu
Sai kỳ là một trong những nguyên nhân phổ biến khiến báo cáo quản trị không khớp.
Cần kiểm tra:
· Giao dịch cuối kỳ
· Giao dịch đầu kỳ kế tiếp
· Chứng từ nhập muộn
· Bút toán điều chỉnh sau khóa sổ
· Hóa đơn chưa đồng bộ
· Đơn hàng đã giao nhưng chưa ghi nhận
· Hàng trả lại phát sinh sau ngày báo cáo
· Dữ liệu được chỉnh sửa sau thời điểm trích xuất
Nên xác định ba mốc thời gian riêng:
1. Thời điểm nghiệp vụ phát sinh
2. Thời điểm dữ liệu được ghi vào hệ thống
3. Thời điểm dữ liệu được trích xuất cho báo cáo
Nếu ba mốc này khác nhau, báo cáo phải quy định rõ mốc nào quyết định kỳ ghi nhận.
Sau khi khóa dữ liệu, mọi thay đổi cần được ghi nhận trong nhật ký gồm:
· Người thay đổi
· Thời gian thay đổi
· Giá trị trước và sau
· Lý do
· Người phê duyệt
· Báo cáo bị ảnh hưởng
Bước 7: Phân tích biến động để phát hiện sai lệch khó thấy
Một báo cáo có thể khớp nguồn nhưng vẫn chứa vấn đề nếu dữ liệu nguồn đã được ghi nhận sai ngay từ đầu. Phân tích biến động giúp phát hiện các sai lệch không lộ ra qua đối chiếu kỹ thuật.
Nên so sánh:
· Thực tế với ngân sách
· Kỳ này với kỳ trước
· Kỳ này với cùng kỳ
· Đơn vị này với đơn vị tương đương
· Giá trị thực tế với công suất hoặc năng lực vận hành
· Doanh thu với sản lượng
· Chi phí với số lượng nhân sự hoặc giờ hoạt động
· Tồn kho với tốc độ bán
· Lợi nhuận với thay đổi giá bán và giá vốn
Mỗi biến động lớn cần được phân rã thành nguyên nhân.
Ví dụ, lợi nhuận gộp giảm không nên chỉ được giải thích là “do chi phí tăng”. Cần tách ảnh hưởng của:
· Sản lượng
· Giá bán
· Cơ cấu sản phẩm
· Giá nguyên liệu
· Tỷ giá
· Chiết khấu
· Hàng trả lại
· Phân bổ chi phí
Ngưỡng phân tích có thể kết hợp giá trị tuyệt đối và tỷ lệ phần trăm. Chỉ dùng tỷ lệ có thể khiến khoản nhỏ bị chú ý quá mức, còn chỉ dùng giá trị tuyệt đối có thể bỏ qua biến động nghiêm trọng ở đơn vị quy mô nhỏ.
Bước 8: Kiểm tra mẫu chứng từ và xác nhận với chủ sở hữu dữ liệu
Không phải báo cáo nào cũng có thể kiểm tra toàn bộ từng chứng từ. Khi khối lượng lớn, có thể kết hợp kiểm tra tự động toàn bộ dữ liệu với kiểm tra mẫu chuyên sâu.
Mẫu nên bao phủ:
· Giao dịch có giá trị lớn
· Giao dịch bất thường
· Giao dịch điều chỉnh thủ công
· Giao dịch sát thời điểm cuối kỳ
· Giao dịch từ đơn vị có lịch sử sai sót
· Giao dịch ngẫu nhiên từ phần dữ liệu còn lại
Với mỗi mẫu, cần lần theo chuỗi bằng chứng:
Báo cáo → Bản ghi chi tiết → Bút toán hoặc giao dịch → Chứng từ → Phê duyệt → Sự kiện thực tế
Ngoài chứng từ, cần xác nhận với người sở hữu dữ liệu khi số liệu có dấu hiệu bất thường. Tuy nhiên, giải trình bằng lời không nên thay thế bằng chứng trên hệ thống hoặc tài liệu phê duyệt.
COSO nhấn mạnh giá trị của kiểm soát nội bộ đối với tính chính trực của nhiều loại thông tin, không chỉ báo cáo tài chính bên ngoài. Hoạt động giám sát cũng cần được thiết kế để đánh giá chất lượng của hệ thống kiểm soát theo thời gian.
Bước 9: Quản lý ngoại lệ và phê duyệt báo cáo
Phát hiện lỗi chưa phải là kết thúc kiểm tra. Mọi ngoại lệ phải được xử lý theo một quy trình thống nhất.
Sổ theo dõi ngoại lệ nên có:
· Mã ngoại lệ
· Chỉ tiêu bị ảnh hưởng
· Giá trị chênh lệch
· Nguyên nhân
· Mức độ trọng yếu
· Người chịu trách nhiệm
· Hành động xử lý
· Hạn hoàn thành
· Bằng chứng sửa lỗi
· Người phê duyệt
· Trạng thái đóng
Có thể phân loại ngoại lệ thành:
· Lỗi phải sửa trước khi phát hành
· Chênh lệch hợp lệ cần thuyết minh
· Hạn chế dữ liệu cần công bố
· Lỗi không trọng yếu được chấp nhận có phê duyệt
· Vấn đề hệ thống cần khắc phục dài hạn
Người lập báo cáo không nên là người duy nhất kiểm tra và phê duyệt số liệu do mình tổng hợp. Cơ chế người lập – người soát xét giúp giảm nguy cơ bỏ sót lỗi, điều chỉnh không phù hợp hoặc diễn giải thiên lệch.
Báo cáo chỉ nên được phát hành khi:
· Các đối chiếu trọng yếu đã hoàn thành
· Chênh lệch vượt ngưỡng đã được xử lý
· Công thức trọng yếu đã được kiểm tra
· Ngoại lệ còn tồn tại đã được phê duyệt
· Phiên bản dữ liệu đã được khóa
· Người lập và người soát xét đã xác nhận
Bộ chỉ số theo dõi chất lượng dữ liệu
Doanh nghiệp nên theo dõi chất lượng dữ liệu qua nhiều kỳ thay vì chỉ kiểm tra từng báo cáo riêng lẻ.
Các chỉ số hữu ích gồm:
|
Chỉ số |
Cách đo |
Ý nghĩa |
|
Tỷ lệ chính xác |
Bản ghi đúng ÷ Bản ghi kiểm tra |
Mức độ dữ liệu phản ánh đúng thực tế |
|
Tỷ lệ đầy đủ |
Trường hợp lệ ÷ Trường bắt buộc |
Mức độ dữ liệu không bị thiếu |
|
Tỷ lệ trùng lặp |
Bản ghi trùng ÷ Tổng bản ghi |
Mức độ tồn tại dữ liệu lặp |
|
Tỷ lệ đối chiếu thành công |
Khoản mục khớp ÷ Khoản mục đối chiếu |
Khả năng thống nhất giữa các nguồn |
|
Tỷ lệ ngoại lệ |
Ngoại lệ ÷ Tổng bản ghi kiểm tra |
Mức độ vi phạm quy tắc |
|
Tỷ lệ xử lý đúng hạn |
Ngoại lệ đóng đúng hạn ÷ Ngoại lệ đến hạn |
Hiệu quả xử lý lỗi |
|
Độ trễ dữ liệu |
Thời điểm có dữ liệu − Thời điểm phát sinh |
Mức độ kịp thời |
|
Tỷ lệ điều chỉnh sau phát hành |
Chỉ tiêu bị sửa ÷ Chỉ tiêu đã phát hành |
Mức độ ổn định của báo cáo |
Không nên đánh giá một chỉ số riêng lẻ. Tỷ lệ ngoại lệ giảm có thể là tín hiệu tốt, nhưng cũng có thể do quy tắc kiểm tra bị nới lỏng hoặc một nguồn dữ liệu chưa được đưa vào phạm vi kiểm tra.
Checklist kiểm tra trước khi lập báo cáo quản trị
Kiểm tra phạm vi
· Chỉ tiêu đã có định nghĩa thống nhất
· Phạm vi đơn vị và thời gian đã được xác định
· Quy tắc ghi nhận và loại trừ đã được tài liệu hóa
· Ngưỡng chênh lệch đã được phê duyệt
Kiểm tra nguồn dữ liệu
· Tất cả nguồn bắt buộc đã được tiếp nhận
· Số bản ghi và tổng kiểm soát khớp với nguồn
· Không có lô dữ liệu bị thiếu hoặc tải trùng
· Phiên bản dữ liệu và thời điểm trích xuất đã được ghi nhận
Kiểm tra chi tiết
· Trường bắt buộc không bị thiếu
· Mã danh mục hợp lệ
· Bản ghi nghi trùng đã được xác minh
· Quan hệ logic giữa các trường được đáp ứng
· Ngoại lệ bất thường đã được kiểm tra
Kiểm tra xử lý
· Công thức trọng yếu đã được tính lại
· Quy tắc nối bảng không làm nhân bản dữ liệu
· Điều kiện lọc đúng với phạm vi báo cáo
· Tỷ giá, phân bổ và làm tròn được áp dụng đúng
· Điều chỉnh thủ công có bằng chứng và phê duyệt
Kiểm tra kết quả
· Báo cáo đã đối chiếu với nguồn độc lập
· Biến động lớn đã được giải thích
· Chênh lệch trọng yếu đã được xử lý
· Hạn chế dữ liệu đã được công bố
· Người soát xét đã phê duyệt
· Dữ liệu cuối cùng đã được khóa phiên bản
Kiểm tra độ chính xác của báo cáo quản trị cần bắt đầu từ dữ liệu nguồn, không phải từ con số cuối cùng. Một quy trình đáng tin cậy phải kết hợp kiểm tra định nghĩa chỉ tiêu, đối chiếu tổng số, phân tích bản ghi, xác minh công thức, kiểm tra đúng kỳ, phân tích biến động và quản lý ngoại lệ.
Điểm quan trọng nhất là mỗi số liệu trọng yếu phải có thể trả lời được bốn câu hỏi: số liệu đến từ đâu, đã được xử lý như thế nào, bằng chứng nào xác nhận số liệu đúng và ai chịu trách nhiệm phê duyệt. Khi bốn câu hỏi này chưa có câu trả lời rõ ràng, báo cáo chưa nên được dùng làm cơ sở ra quyết định.
Hỏi đáp về kiểm tra chất lượng dữ liệu
Có cần kiểm tra 100% dữ liệu trước khi lập báo cáo không?
Không nhất thiết phải kiểm tra thủ công 100% chứng từ. Doanh nghiệp có thể áp dụng quy tắc tự động cho toàn bộ dữ liệu, sau đó kiểm tra chi tiết các giao dịch trọng yếu, bất thường và một mẫu ngẫu nhiên. Tuy nhiên, các tổng kiểm soát, nguồn dữ liệu và công thức trọng yếu vẫn nên được kiểm tra toàn bộ.
Báo cáo khớp với sổ cái có chắc chắn chính xác không?
Không. Báo cáo khớp sổ cái chỉ chứng minh hai nguồn đang thống nhất tại cấp đối chiếu. Nếu giao dịch đã được ghi sai ngay từ nguồn hoặc cả hai báo cáo dùng chung một dữ liệu sai, kết quả vẫn có thể không phản ánh đúng thực tế.
Nên đặt ngưỡng sai lệch dữ liệu bao nhiêu?
Không có một ngưỡng chung cho mọi doanh nghiệp. Ngưỡng cần dựa trên mức độ trọng yếu, mục đích sử dụng báo cáo, rủi ro quyết định và khả năng kiểm soát. Một số chỉ tiêu có thể yêu cầu chênh lệch bằng 0, trong khi chỉ tiêu phân tích xu hướng có thể chấp nhận sai lệch nhỏ được phê duyệt.
Ai chịu trách nhiệm về chất lượng dữ liệu?
Trách nhiệm thường được chia giữa người tạo dữ liệu, chủ sở hữu dữ liệu, bộ phận vận hành hệ thống, người lập báo cáo và người phê duyệt. Bộ phận báo cáo không thể tự bảo đảm chất lượng nếu dữ liệu nguồn không có người chịu trách nhiệm và không có quy trình xử lý ngoại lệ.
Công cụ BI có tự bảo đảm báo cáo chính xác không?
Không. Công cụ BI giúp tự động hóa trích xuất, tính toán và trình bày, nhưng vẫn có thể tạo kết quả sai nếu nguồn dữ liệu, điều kiện lọc, quan hệ bảng hoặc định nghĩa chỉ tiêu không đúng. Tự động hóa làm quy trình nhất quán hơn, nhưng cũng có thể lặp lại một lỗi trên quy mô lớn hơn.

GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều

-
Màn hình của Xiaomi Band 10 có thực sự nâng cấp đáng giá so với thế hệ trước
-
So sánh SEO và digital marketing: Nên ưu tiên kênh nào trước
-
Trải nghiệm mở khóa vân tay siêu âm trên Xiaomi 17 Ultra: nhanh, chắc và ổn định khi tay ẩm ướt
-
Cách triển khai SEO automation cho doanh nghiệp vừa và nhỏ
-
Tối ưu tốc độ tải trang để cải thiện thứ hạng SEO website