So sánh đầu tư chứng khoán và gửi tiết kiệm
Mục lục
- Gửi tiết kiệm phù hợp với mục tiêu bảo toàn vốn và an toàn tài chính
- Đầu tư chứng khoán phù hợp với mục tiêu tăng trưởng tài sản dài hạn
- So sánh chứng khoán và gửi tiết kiệm theo các tiêu chí quan trọng
- Nên chọn chứng khoán hay gửi tiết kiệm theo mục tiêu tài chính?
- Có nên kết hợp đầu tư chứng khoán và gửi tiết kiệm?
- Những sai lầm thường gặp khi lựa chọn giữa chứng khoán và gửi tiết kiệm
- Cách quyết định giữa chứng khoán và gửi tiết kiệm
So sánh đầu tư chứng khoán và gửi tiết kiệm giúp bạn hiểu rõ ưu nhược điểm, mức sinh lời, rủi ro và cách lựa chọn phương án phù hợp với mục tiêu tài chính cá nhân
Đầu tư chứng khoán và gửi tiết kiệm đều là những phương án phổ biến để quản lý tiền nhàn rỗi, nhưng hai hình thức này phục vụ các mục tiêu tài chính khác nhau. Gửi tiết kiệm ưu tiên sự an toàn và khả năng bảo toàn vốn, trong khi chứng khoán hướng đến mức tăng trưởng tài sản cao hơn nhưng đi kèm biến động và rủi ro lớn hơn
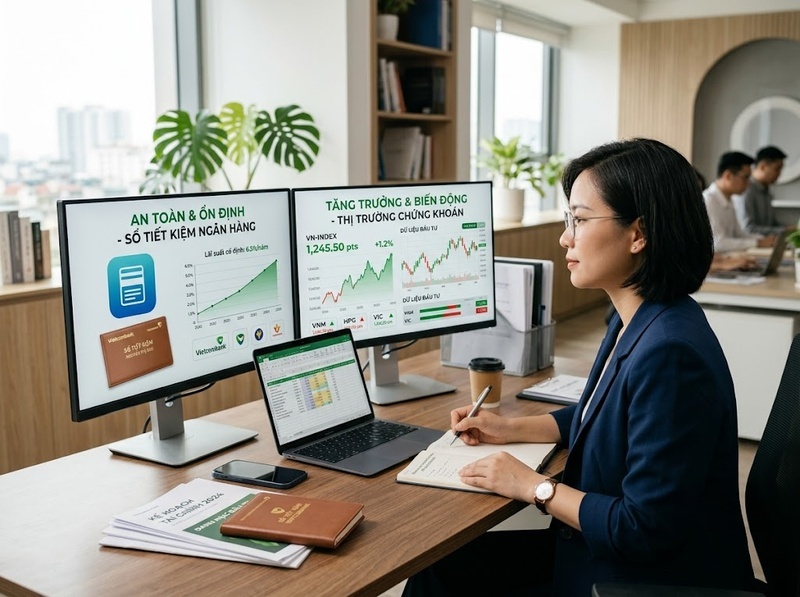
Việc lựa chọn giữa chứng khoán hay gửi tiết kiệm không nên dựa trên việc phương án nào “tốt hơn”, mà cần xem xét mục tiêu tài chính, thời gian đầu tư, khả năng chịu rủi ro và mức độ hiểu biết của mỗi người
Gửi tiết kiệm phù hợp với mục tiêu bảo toàn vốn và an toàn tài chính
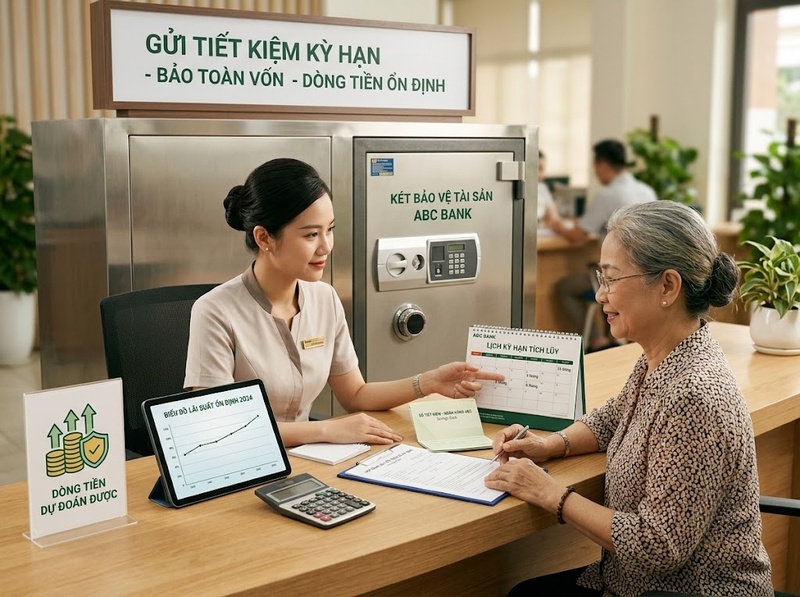
Gửi tiết kiệm là hình thức đưa tiền vào ngân hàng để nhận lãi suất theo kỳ hạn đã thỏa thuận. Người gửi biết trước mức lãi suất áp dụng và thường có khả năng dự đoán tương đối rõ số tiền nhận được trong tương lai
Ưu điểm của gửi tiết kiệm
· Rủi ro thấp hơn so với các kênh đầu tư biến động như cổ phiếu
· Dễ thực hiện, không yêu cầu kiến thức chuyên sâu về tài chính
· Có khả năng dự đoán dòng tiền trong tương lai
· Phù hợp với khoản tiền cần sử dụng trong ngắn hạn hoặc trung hạn
Hạn chế của gửi tiết kiệm
· Mức sinh lời thường thấp hơn các kênh đầu tư có rủi ro cao hơn
· Có thể bị ảnh hưởng bởi lạm phát nếu tốc độ tăng giá vượt quá lãi suất tiền gửi
· Khó tạo ra mức tăng trưởng tài sản lớn trong dài hạn
Vì vậy, gửi tiết kiệm thường phù hợp với quỹ dự phòng, tiền cần bảo toàn hoặc những người ưu tiên sự ổn định hơn khả năng tăng trưởng tài sản
Đầu tư chứng khoán phù hợp với mục tiêu tăng trưởng tài sản dài hạn
Đầu tư chứng khoán là việc sử dụng vốn để mua các tài sản tài chính như cổ phiếu, trái phiếu hoặc các sản phẩm đầu tư trên thị trường chứng khoán nhằm tìm kiếm lợi nhuận từ sự gia tăng giá trị tài sản hoặc thu nhập nhận được
Khác với gửi tiết kiệm, lợi nhuận từ chứng khoán không cố định. Giá trị khoản đầu tư có thể tăng hoặc giảm tùy thuộc vào tình hình doanh nghiệp, nền kinh tế, tâm lý thị trường và nhiều yếu tố khác
Ưu điểm của đầu tư chứng khoán
· Có khả năng tạo mức tăng trưởng tài sản cao hơn trong dài hạn
· Cho phép tham gia vào sự phát triển của doanh nghiệp và nền kinh tế
· Có nhiều lựa chọn phù hợp với nhiều mức vốn khác nhau
· Có thể kết hợp chiến lược đầu tư dài hạn hoặc phân bổ tài sản linh hoạt
Hạn chế của đầu tư chứng khoán
· Giá trị tài sản có thể biến động mạnh trong ngắn hạn
· Nhà đầu tư có thể chịu thua lỗ nếu lựa chọn sai tài sản hoặc thiếu chiến lược quản lý rủi ro
· Cần kiến thức để phân tích doanh nghiệp, thị trường và ra quyết định phù hợp
Chứng khoán thường phù hợp với người có mục tiêu tích lũy tài sản dài hạn, chấp nhận biến động và có khả năng dành thời gian tìm hiểu trước khi đầu tư
So sánh chứng khoán và gửi tiết kiệm theo các tiêu chí quan trọng
|
Tiêu chí |
Gửi tiết kiệm |
Đầu tư chứng khoán |
|
Mục tiêu chính |
Bảo toàn vốn và nhận lãi ổn định |
Tăng trưởng tài sản |
|
Mức độ rủi ro |
Thấp hơn |
Cao hơn |
|
Khả năng sinh lời |
Thường ổn định nhưng hạn chế |
Có thể cao hơn nhưng không chắc chắn |
|
Tính biến động |
Ít biến động |
Có thể biến động mạnh |
|
Yêu cầu kiến thức |
Cơ bản |
Cần kiến thức tài chính và đầu tư |
|
Thời gian phù hợp |
Ngắn hạn đến trung hạn |
Thường phù hợp hơn với dài hạn |
|
Khả năng kiểm soát kết quả |
Dễ dự đoán hơn |
Phụ thuộc vào thị trường và quyết định đầu tư |
Không có lựa chọn tuyệt đối giữa chứng khoán và gửi tiết kiệm. Mỗi phương án phù hợp với một mục tiêu tài chính khác nhau
Nên chọn chứng khoán hay gửi tiết kiệm theo mục tiêu tài chính?
Việc lựa chọn nên bắt đầu từ câu hỏi: khoản tiền này được dùng để làm gì và khi nào cần sử dụng?
Nếu mục tiêu là bảo vệ tiền trong ngắn hạn
Gửi tiết kiệm thường phù hợp hơn khi:
· Cần một khoản tiền an toàn để sử dụng trong tương lai gần
· Không muốn chịu biến động giá trị tài sản
· Chưa có nhiều kiến thức về đầu tư
Ví dụ, tiền dành cho quỹ khẩn cấp, kế hoạch mua sắm lớn hoặc các khoản chi chắc chắn trong thời gian gần thường nên ưu tiên tính an toàn
Nếu mục tiêu là tích lũy tài sản dài hạn
Chứng khoán có thể phù hợp hơn khi:
· Có thời gian đầu tư dài hạn
· Chấp nhận giá trị tài sản có thể giảm trong ngắn hạn
· Muốn tìm kiếm khả năng tăng trưởng cao hơn
Nhà đầu tư cần hiểu rằng lợi nhuận kỳ vọng cao hơn thường đi kèm với mức rủi ro cao hơn
Có nên kết hợp đầu tư chứng khoán và gửi tiết kiệm?
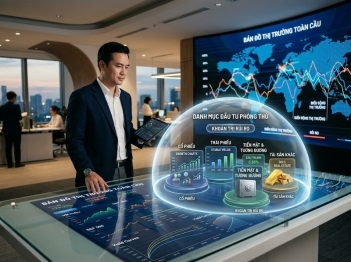
Trong thực tế, nhiều người không lựa chọn một phương án duy nhất mà kết hợp cả hai để cân bằng giữa an toàn và tăng trưởng
Một cách tiếp cận phổ biến là:
· Dành một phần tiền cho gửi tiết kiệm để duy trì sự ổn định và quỹ dự phòng
· Dành phần vốn phù hợp cho chứng khoán nhằm tìm kiếm tăng trưởng dài hạn
Tỷ lệ phân bổ phụ thuộc vào:
· Khả năng chịu rủi ro cá nhân
· Độ ổn định của thu nhập
· Mục tiêu tài chính
· Thời gian có thể duy trì khoản đầu tư
Người có nhu cầu an toàn cao có thể ưu tiên tỷ trọng tiết kiệm lớn hơn, trong khi người trẻ có thời gian dài và khả năng chịu biến động tốt có thể cân nhắc tỷ trọng đầu tư cao hơn
Những sai lầm thường gặp khi lựa chọn giữa chứng khoán và gửi tiết kiệm
Chọn kênh đầu tư chỉ dựa trên lợi nhuận kỳ vọng
Một mức lợi nhuận cao luôn đi kèm với những điều kiện và rủi ro nhất định. Việc chỉ nhìn vào khả năng sinh lời mà bỏ qua mức độ biến động có thể dẫn đến quyết định không phù hợp
Đầu tư chứng khoán khi chưa hiểu cách vận hành
Chứng khoán không phải là hình thức gửi tiền với lợi nhuận cố định. Nhà đầu tư cần hiểu doanh nghiệp, định giá, rủi ro và nguyên tắc quản lý vốn trước khi tham gia
Gửi toàn bộ tiền nhưng không tính đến lạm phát
Tiền gửi giúp bảo vệ vốn tốt hơn, nhưng trong dài hạn cần xem xét khả năng sức mua của tiền bị ảnh hưởng bởi lạm phát
Cách quyết định giữa chứng khoán và gửi tiết kiệm
Một quy trình đơn giản có thể gồm:
1. Xác định mục tiêu sử dụng tiền
· Tiền cần an toàn trong thời gian ngắn
· Tiền dành cho tích lũy dài hạn
2. Đánh giá khả năng chịu rủi ro
· Mức giảm giá trị tài sản có thể chấp nhận
· Khả năng duy trì đầu tư khi thị trường biến động
3. Xác định thời gian đầu tư
· Thời gian càng dài thường càng có nhiều khả năng hấp thụ biến động thị trường
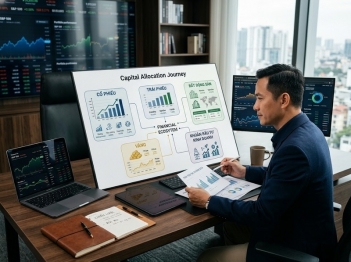
4. Phân bổ vốn phù hợp
· Không nên đặt toàn bộ tài sản vào một kênh duy nhất nếu điều đó không phù hợp với mục tiêu tài chính cá nhân
Để lựa chọn giữa chứng khoán hay gửi tiết kiệm, không có câu trả lời chung cho tất cả mọi người. Gửi tiết kiệm phù hợp với mục tiêu bảo toàn vốn và sự ổn định, trong khi chứng khoán phù hợp hơn với mục tiêu tăng trưởng tài sản dài hạn cùng khả năng chấp nhận rủi ro
Quyết định phù hợp nhất là quyết định cân bằng giữa lợi nhuận kỳ vọng, mức độ an toàn và mục tiêu tài chính cá nhân
Hỏi đáp về chứng khoán hay gửi tiết kiệm
Chứng khoán có lợi nhuận cao hơn gửi tiết kiệm không?
Chứng khoán có khả năng tạo lợi nhuận cao hơn trong dài hạn, nhưng lợi nhuận không được đảm bảo và giá trị đầu tư có thể biến động. Gửi tiết kiệm thường có mức sinh lời ổn định hơn nhưng thấp hơn về tiềm năng tăng trưởng
Người mới nên đầu tư chứng khoán hay gửi tiết kiệm?
Người mới có thể ưu tiên xây dựng quỹ dự phòng bằng gửi tiết kiệm trước, sau đó tìm hiểu và phân bổ một phần vốn vào chứng khoán khi đã có kiến thức phù hợp
Có thể vừa gửi tiết kiệm vừa đầu tư chứng khoán không?
Có. Việc kết hợp hai hình thức giúp cân bằng giữa khả năng bảo toàn vốn và mục tiêu tăng trưởng tài sản
Khi nào nên ưu tiên gửi tiết kiệm?
Nên ưu tiên gửi tiết kiệm khi cần sự an toàn, có kế hoạch sử dụng tiền trong thời gian gần hoặc chưa sẵn sàng chấp nhận rủi ro đầu tư
Khi nào nên cân nhắc đầu tư chứng khoán?
Có thể cân nhắc chứng khoán khi có mục tiêu dài hạn, hiểu được rủi ro thị trường và có khả năng duy trì khoản đầu tư trong thời gian đủ dài


GỬI Ý KIẾN BÌNH LUẬN
Bài xem nhiều